
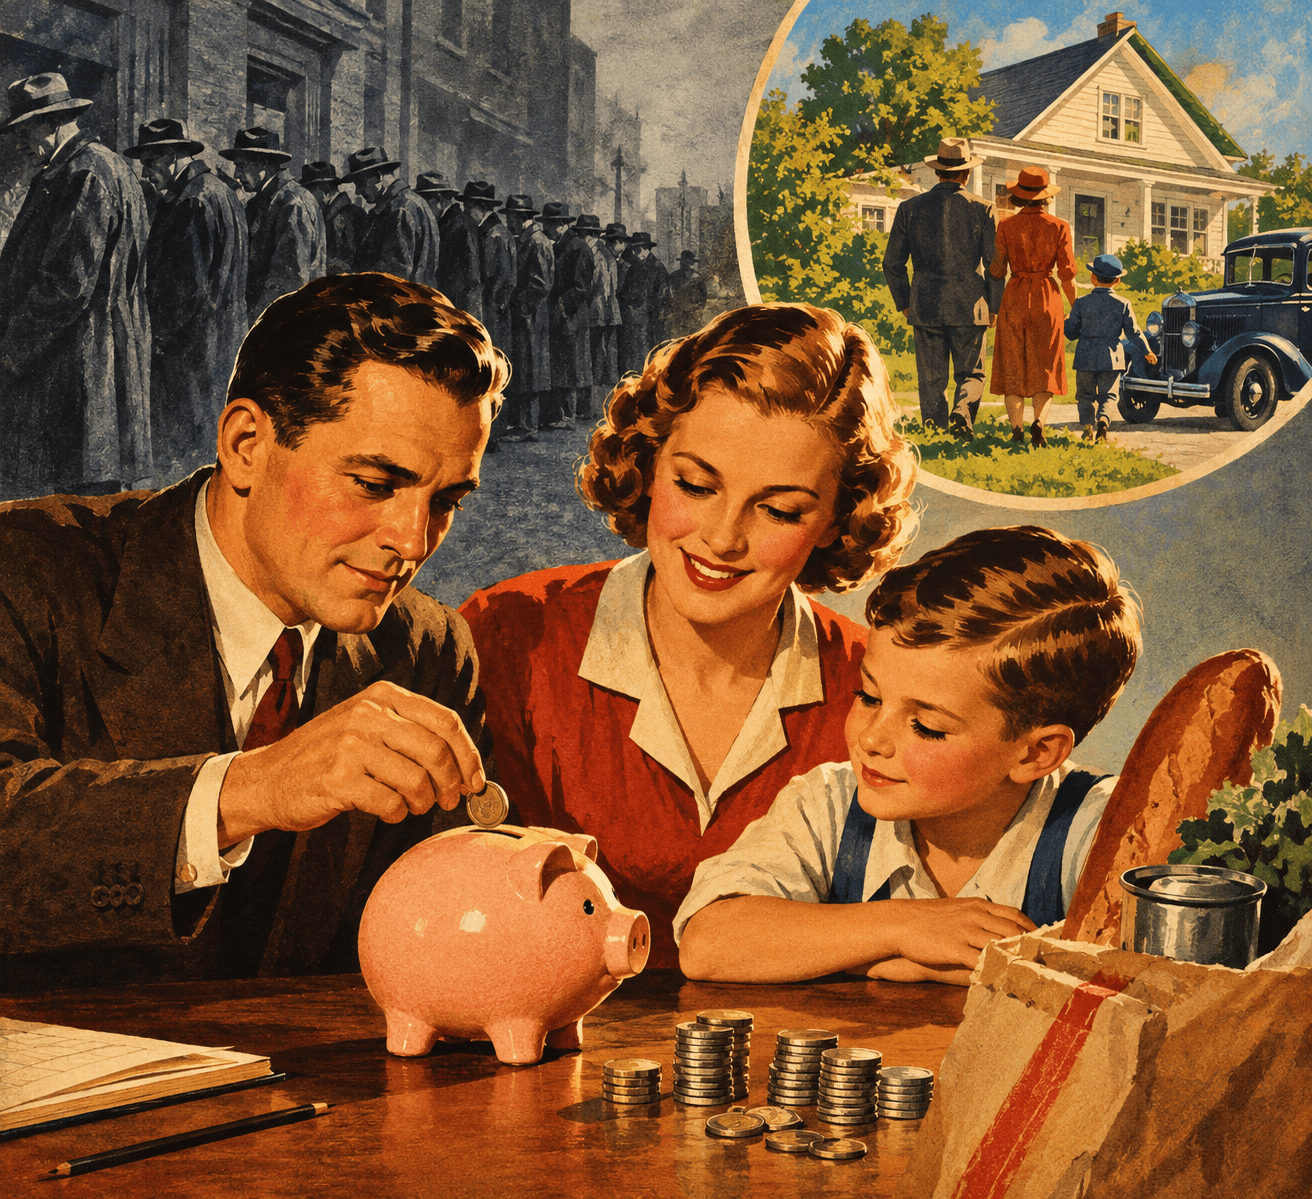
Este artigo analisa os mecanismos de sobrevivência e resiliência financeira desenvolvidos durante a Grande Depressão de 1929, sintetizados em 25 Truques Práticos e estruturados em 7 Pilares Fundamentais. Diante da volatilidade econômica contemporânea, a reavaliação histórica dessas práticas revela soluções perenes para a manutenção do equilíbrio orçamentário e a prevenção do sobre-endividamento. A fundamentação teórica baseia-se nos princípios de planeamento, aversão ao débito, educação financeira e valorização do capital de autores de referência na área de Finanças Pessoais. Conclui-se que o domínio da Educação e das Finanças Pessoais é fundamental para a gestão financeira pessoal e familiar em tempos de crise ou não, oferecendo a base necessária para a sustentabilidade e independência financeira duradoura.
Introdução
As crises econômicas ao longo da história da humanidade têm atuado como catalisadoras de profundas transformações nos hábitos de consumo e no comportamento financeiro individual e coletivo. A Grande Depressão, deflagrada pelo colapso da Bolsa de Valores de Nova York em 1929, representou um dos períodos mais severos de escassez e incerteza econômica do século XX. Diante de taxas alarmantes de desemprego e da falência generalizada do sistema bancário, as famílias viram-se forçadas a reorganizar drasticamente a administração de seus recursos domésticos.
As estratégias desenvolvidas naquele cenário — frequentemente chamadas de “sabedoria esquecida” — constituem um repositório prático de disciplina, austeridade e inovação cotidiana. A literatura moderna em finanças pessoais reitera que os fundamentos de eficiência, eliminação de desperdícios e orçamento rigoroso continuam a ser os pilares universais da saúde financeira. O presente trabalho tem como objetivo examinar detalhadamente 25 truques de dinheiro herdados da Grande Depressão, categorizados em sete pilares essenciais de gestão financeira.
A compreensão e a aplicação desses ensinamentos revelam-se extremamente oportunas para a sociedade contemporânea, marcada pela facilidade de acesso ao crédito fácil, consumismo impulsivo e instabilidade mercadológica. Destaca-se, portanto, que saber finanças pessoais é fundamental para a gestão financeira pessoal e familiar em tempos de crise ou não, garantindo a autonomia individual e a blindagem do patrimônio familiar em qualquer conjuntura econômica.
Pilar 1 – Planeamento, Controle Rígido e Orçamento
Durante a Grande Depressão, o planeamento minucioso do fluxo financeiro era indispensável para a sobrevivência das famílias. O uso do sistema de orçamentação por envelopes, o acompanhamento em cadernos de preços e a contenção absoluta de compras por impulso garantiam que cada unidade monetária tivesse uma destinação pré-determinada antes de sua execução prática. Além disso, o pagamento pontual das contas era priorizado não apenas para evitar penalidades financeiras, mas para salvaguardar a reputação pessoal, a qual atuava como a principal métrica de idoneidade da época.
A literatura contemporânea corrobora a eficácia do controle estrito do orçamento. Gabriel (2005) enfatiza a necessidade premente de rastrear detalhadamente todas as despesas por meio de um registro sistemático, ressaltando que ter consciência precisa de para onde o dinheiro é direcionado é a única forma de medir o real nível de satisfação gerado pelos gastos. Da mesma forma, Ribeiro (2003) adverte que indivíduos que gastam exatamente o que ganham vivem em permanente estado de alerta, enquanto aqueles que gastam mais do que auferem habitam um estado de estresse constante; apenas o hábito de manter as despesas abaixo dos rendimentos viabiliza a tranquilidade e a prosperidade.
Pilar 2 – Aversão Total às Dívidas e Uso de Dinheiro Vivo
A mentalidade desenvolvida durante os anos de recessão profunda era pautada na aversão irrestrita ao endividamento. O pagamento à vista e o uso preferencial de dinheiro em espécie em detrimento do crédito fundamentavam-se no receio da instabilidade bancária e no risco de ruína financeira. Quando a aquisição imediata à vista era inviável, utilizava-se o sistema Layaway (reserva programada), no qual o comprador efetuava pagamentos parcelados, contudo só retirava o produto após a quitação total do bem, impedindo a contaminação do orçamento futuro com juros e débitos.
Essa prática contrapõe-se diretamente à armadilha moderna das dívidas de consumo. Conforme expõe Gabriel (2005), os débitos de curto prazo e de juros elevados comprometem o salário futuro, tornando o custo do bem excessivamente caro e retroalimentando o ciclo do endividamento. O autor aponta que o setor de crédito historicamente lucra com o financiamento e não com a venda à vista, urgindo que as pessoas abandonem a ilusão de que limites de crédito representam aumento de renda. Ribeiro (2003) complementa reforçando que problemas financeiros não são solucionados com novos empréstimos ou mais dinheiro, mas sim com criatividade, reestruturação comportamental e corte definitivo das fontes de débito compulsório.
Pilar 3 – Prioridade Máxima à Poupança e ao Futuro
O conceito de “pagar-se primeiro” era rigorosamente vivenciado no período interbélico. A poupança não representava o resíduo incerto do orçamento, mas sim o primeiro encargo a ser retirado dos rendimentos auferidos. A criação dos “Clubes de Natal” e de poupanças destinadas a despesas sazonais demonstrava uma visão antecipatória voltada à proteção contra contingências futuras e comemorações programadas.
Gabriel (2005) ressalta que o princípio de pagar-se primeiro tem resistido com eficácia comprovada por mais de 5.000 anos. A alocação sistemática de uma porcentagem dos ganhos (habitualmente entre 10% e 20%) diretamente para fundos de acumulação e investimentos de longo prazo cria o estio psicológico e material indispensável para a construção do patrimônio e para a conquista da independência financeira.
Ribeiro (2003) ratifica que o processo de acumulação exige a passagem do nível básico de sobrevivência para o patamar em que os recursos poupados são investidos e passam a funcionar como geradores autônomos de renda no orçamento doméstico.
Pilar 4 – Alimentação Consciente e Produção Caseira
Diante do desemprego generalizado, a alimentação assumiu um papel central de subsistência e otimização de recursos. O hábito de cozinhar integralmente a partir do zero (from scratch), a erradicação de alimentos ultraprocessados ou prontos e o cultivo de hortas comunitárias e domésticas garantiam nutrição adequada a custos mínimos. Práticas emblemáticas como a compra de pão amanhecido pela metade do valor e o aproveitamento integral dos insumos alimentares refletiam a absoluta rejeição ao desperdício.
Essa postura encontra pleno eco na aplicação do valor da eficiência e da transformação da mentalidade consumista. De acordo com Gabriel (2005), a análise rigorosa dos custos diários e das necessidades básicas permite reavaliar gastos supérfluos, convertendo pequenos hábitos de economia em grandes margens de capital disponível. Ribeiro (2003) enfatiza que o desenvolvimento de um pensamento de abundância passa pelo uso consciente e inteligente dos recursos disponíveis, aplicando a imaginação para extrair o máximo valor dos itens essenciais do cotidiano sem comprometer a qualidade de vida.
Pilar 5 – Extensão da Vida Útil e Consumo de Segunda Mão
A diretriz de reaproveitar, consertar e recondicionar bens antes de avaliar o descarte estendeu a vida útil de vestuários, ferramentas e utensílios domésticos durante os anos de crise. O mercado de segunda mão emergia como a escolha lógica e consciente de consumo. Simultaneamente, a produção caseira de itens de limpeza e higiene — com a utilização de substâncias simples como bicarbonato de sódio, vinagre e sabão artesanal — substituía com vantagem a dependência de produtos industrializados de alto custo.
Na perspectiva teórica, essa desaceleração do consumo alinha-se com a busca por valor intrínseco e pela superação da dependência do prestígio social imposto pelo mercado. Gabriel (2005) aponta que as estratégias apelativas de publicidade estimulam a compra contínua baseada em falsas premissas de felicidade e aprovação externa, ao passo que a verdadeira saúde financeira exige discernimento para avaliar se o objeto adquirido compensa as horas de energia vital trabalhadas para quitá-lo.
Pilar 6 – Economia Colaborativa, Trocas e Negociação
A escassez de liquidez monetária impulsionou o surgimento de mecanismos colaborativos no seio das comunidades. A troca direta de habilidades profissionais por bens alimentícios, as compras coletivas em atacadistas ou cooperativas e o compartilhamento de moradias entre famílias reduziram significativamente o custo fixo de vida. Adicionalmente, a negociação ativa e a busca constante por descontos configuravam-se como condutas padronizadas e respeitadas.
Ribeiro (2003) conceitua esse movimento como o giro saudável da “roda da abundância”, no qual as dimensões de doar, solicitar e receber operam em equilíbrio sintonizado com o bem-estar coletivo. O autor defende que a cooperação e a flexibilidade negocial rompem com os bloqueios do isolamento e do pensamento de escassez. Gabriel (2005) salienta igualmente a importância do suporte comunitário e da orientação mútua, apontando que atingir objetivos financeiros expressivos é um processo que se viabiliza com o envolvimento e a colaboração de outras pessoas.
Pilar 7 – Recursos Gratuitos e Educação Precoce
O último pilar apoia-se na máxima utilização de infraestruturas públicas gratuitas, tais como bibliotecas para o autodidatismo e formação profissional, além do uso de lazeres não dispendiosos (caminhadas, jogos comunitários) e soluções passivas de isolamento térmico residencial para mitigação dos custos de energia. Concomitantemente, as crianças eram introduzidas precocemente no planeamento financeiro familiar, desenvolvendo desde a infância a consciência dos limites orçamentários, a resistência ao consumismo e o respeito ao valor do trabalho.
Gabriel (2005) ressalta que a ausência de educação financeira na infância e na juventude é a principal responsável pelos percalços enfrentados pela maioria dos adultos, ressaltando que menos de 10% da população recebe instrução adequada sobre o manejo do dinheiro em fase formativa. Ribeiro (2003) complementa ao observar que a superação da “logicofobia” e a instrução clara sobre os números e as leis da riqueza devem ser desenvolvidas o quanto antes, capacitando o indivíduo a tomar decisões fundamentadas em valores consolidados em vez de impulsos emocionais temporários.
Conclusão
O exame sistemático dos 25 truques de dinheiro oriundos da Grande Depressão, organizados nos sete pilares analíticos, demonstra que as estratégias de sobrevivência desenvolvidas em tempos de severa restrição econômica preservam integralmente sua validade e eficácia no contexto contemporâneo. A disciplina no orçamento, o banimento de dívidas nocivas, a cultura da poupança sistemática, o consumo consciente, a economia colaborativa e o aproveitamento integral dos recursos disponíveis constituem um arcabouço metodológico atemporal contra a instabilidade financeira.
Em última análise, a transição da mera sobrevivência para um estado de independência e resiliência financeira requer uma mudança profunda de postura mental e comportamental. Os ensinamentos históricos, respaldados pela literatura acadêmica de finanças pessoais, convergem para a constatação inquestionável de que saber finanças pessoais é fundamental para a gestão financeira pessoal e familiar em tempos de crise ou não.
Trata-se do instrumento mais seguro para a preservação do bem-estar, da dignidade e da estabilidade das famílias em qualquer época ou cenário econômico.
Referências
GABRIEL, Rennie. Seja Próspero com Qualquer Rendimento: 12 passos para a independência financeira. São Paulo: Celebris, 2005.
RIBEIRO, Lair. Saber Viver Financeiramente. São Paulo: Leitura, 2003
Artigo neste website: As Pequenas Coisas do Dia-a-Dia
Vídeo no YouTube: 25 Truques de Dinheiro da Grande Depressão Que Você Pode Usar Hoje
Deixe um comentário